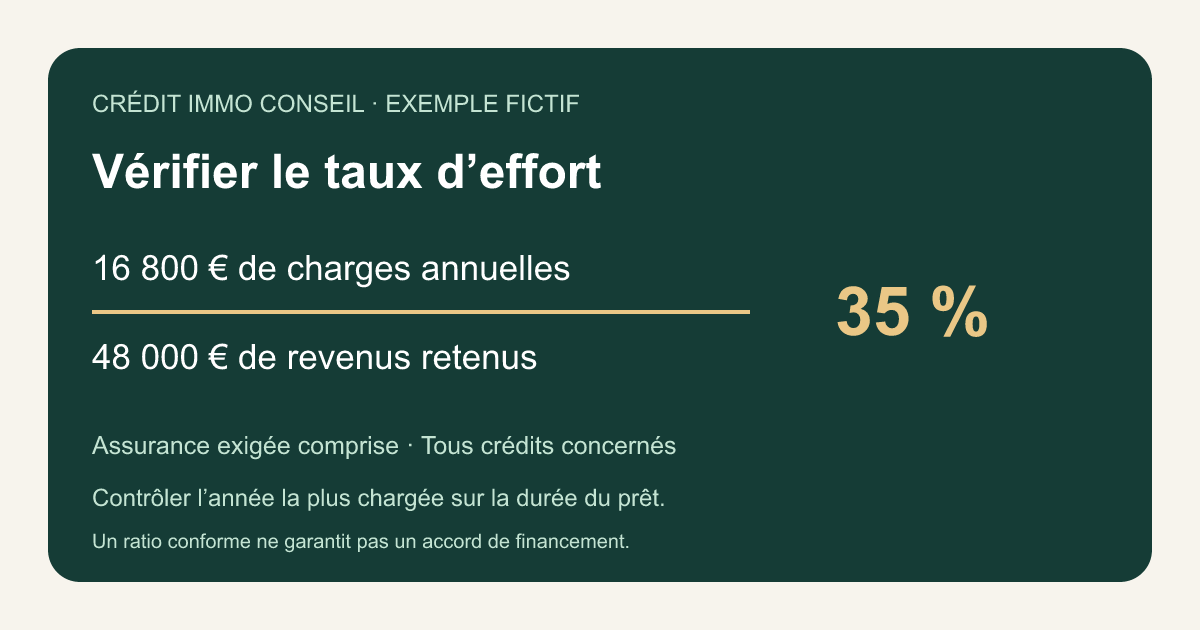
Taux d'endettement 35 % HCSF : calcul et exceptions
Taux d’effort HCSF de 35 % : vérifiez revenus, assurance, crédits et année la plus chargée. Exemples de calcul et limites des exceptions bancaires.

Réponse rapide
Le seuil de 35 % correspond à un taux d’effort, pas à une promesse de crédit. Pour les prêts entrant dans le cadre HCSF, il faut comparer les charges annuelles de remboursement aux revenus annuels retenus lors de l’octroi. L’assurance exigée pour obtenir le crédit entre dans les charges. Lorsque les échéances varient, c’est le taux annuel le plus élevé sur la durée du financement qui compte.
Une division sur la première mensualité peut donc donner une image incomplète. Un crédit automobile encore actif, une assurance facturée séparément ou un remboursement différé peuvent modifier le résultat. Ce guide propose une méthode pour relire une simulation, retrouver les montants utilisés et poser des questions précises à l’établissement. Les exemples sont fictifs : ils illustrent des calculs, sans reproduire une offre bancaire ni déterminer votre capacité d’emprunt.
Ce que les 35 % permettent réellement de vérifier
La mesure officielle du HCSF fixe un cadre aux établissements prêteurs. Le plafond de taux d’effort fonctionne avec une limite de durée et une marge de flexibilité encadrée. La conformité à ce cadre ne remplace pas l’étude de solvabilité, des garanties et du projet. Une banque peut refuser un dossier qui respecte les seuils.
Il est utile de distinguer trois questions. Le ratio respecte-t-il la règle prudentielle ? Le budget du ménage supporte-t-il les dépenses après l’achat ? L’établissement accepte-t-il de financer cette opération aux conditions demandées ? Une réponse positive à la première ne répond pas automatiquement aux deux autres. Le Haut Conseil de stabilité financière définit un cadre collectif, sans instruire votre demande individuelle.
Pour préparer un rendez-vous, notez séparément le taux annoncé, les revenus retenus, les charges retenues et l’année correspondant au maximum. Une mention « endettement : 34 % » ne suffit pas à reconstituer le calcul. Demandez la ventilation plutôt qu’une simple confirmation orale. Cette méthode permet aussi de comprendre deux simulations différentes sans supposer que l’un des établissements applique nécessairement une règle illégale.
La formule, avec une assurance clairement identifiée
Pour chaque année du prêt, le calcul rapporte les charges annuelles de remboursement aux revenus annuels appréciés au moment de l’octroi, puis multiplie ce rapport par cent. Le taux d’effort retenu est le maximum des résultats annuels. Dans un scénario entièrement constant, la division des montants mensuels donne le même résultat. Dès qu’un remboursement change, il faut revenir à l’échéancier.
Taux d’effort annuel = charges de crédit de l’année ÷ revenus annuels retenus × 100.
Au numérateur, distinguez le capital remboursé, les intérêts et l’assurance dont la souscription conditionne l’obtention du crédit ou ses conditions annoncées. Ajoutez les autres charges de crédit concernées, y compris celles d’un autre établissement. La FAQ officielle du HCSF, notamment ses questions 11, 12 et 20, précise ce périmètre et le calcul annuel. Cette FAQ explicative accompagne les décisions ; elle n’a pas elle-même de portée normative.
Ne confondez pas la mensualité affichée en gros sur une simulation avec la somme réellement utilisée. L’assurance peut apparaître sur une ligne distincte, être répartie entre deux coemprunteurs ou varier avec le capital restant dû. Le prélèvement global sur votre compte et le tableau bancaire ne sont donc pas toujours présentés de la même façon. Rapprochez les documents à partir du même prêt et de la même période.
Exemple : pourquoi oublier 50 euros change le résultat
Prenons un ménage dont les revenus retenus sont de 4 000 euros par mois, soit 48 000 euros par an. Le nouveau prêt prévoit 1 150 euros mensuels de capital et intérêts, auxquels s’ajoutent 50 euros d’assurance exigée. Un crédit à la consommation représente encore 200 euros mensuels pendant toutes les années considérées dans cet exemple simplifié.
| Élément fictif constant | Montant mensuel | Montant annuel |
|---|---|---|
| Nouveau prêt, capital et intérêts | 1 150 € | 13 800 € |
| Assurance exigée du nouveau prêt | 50 € | 600 € |
| Autre crédit, charges comprises | 200 € | 2 400 € |
| Total des charges de crédit | 1 400 € | 16 800 € |
| Revenus retenus | 4 000 € | 48 000 € |
Le résultat est 16 800 ÷ 48 000 × 100 = 35 %. Le même calcul mensuel donne 1 400 ÷ 4 000 × 100 = 35 %. Si l’on oublie les 50 euros d’assurance, le ratio affiché descend à 33,75 %. L’écart de présentation est faible en euros, mais il change la lecture du dossier.
Cette opération ne dit pas quel capital pourrait être financé. Pour le déterminer, il faudrait notamment connaître le taux, la durée, le mode d’amortissement et les frais. Elle ne dit pas davantage que le ménage dispose d’un budget confortable : il lui reste encore à payer les dépenses courantes et celles liées au logement. Le calcul sert ici à vérifier une cohérence documentaire précise.
Vous pouvez reproduire le tableau avec vos justificatifs, sans arrondir les montants intermédiaires. Conservez les centimes jusqu’au résultat final et indiquez la période utilisée. Si une ligne regroupe déjà l’assurance, ne l’ajoutez pas une seconde fois. Une erreur de double comptage peut être aussi trompeuse qu’un oubli.
Chercher l’année la plus chargée, pas seulement le premier mois
Imaginons un autre financement avec 48 000 euros de revenus annuels retenus. Pendant une première période, les charges annuelles de tous les crédits, assurances exigées comprises, atteignent 14 400 euros. Elles passent ensuite à 18 000 euros avant de diminuer. Le premier ratio vaut 30 %, mais le maximum atteint 37,5 %. Afficher uniquement la période initiale masquerait le dépassement.
Le même problème se rencontre lorsqu’un prêt différé commence à être remboursé alors qu’un autre crédit n’est pas encore terminé. À l’inverse, l’extinction d’un crédit peut réduire les charges après plusieurs années sans effacer le maximum antérieur. Pour examiner la proposition, demandez un calendrier de l’ensemble des remboursements, pas seulement le tableau du nouveau prêt principal.
Une grille simple peut comporter une colonne par prêt, une colonne pour les assurances non déjà incluses et une colonne de total annuel. Identifiez chaque changement : fin d’un crédit, fin d’un différé, variation prévue de prime, changement de palier. Faites confirmer la façon dont l’établissement traite les années de transition et les dates exactes. Il ne s’agit pas de remplacer son calcul, mais de pouvoir le suivre.
Évitez une moyenne sur vingt ans. Des années peu chargées ne compensent pas librement une année au-dessus du seuil dans cette méthode. Évitez aussi d’inventer une hausse de salaire future pour réduire le ratio des dernières années. Les revenus du calcul prudentiel sont appréciés à l’octroi ; une projection personnelle de carrière n’est pas le dénominateur de référence.
Retrouver les revenus effectivement retenus
Le revenu pertinent est apprécié net avant impôt sur le revenu, selon les règles précisées par le HCSF. Ce n’est donc pas automatiquement la somme qui arrive sur votre compte après prélèvement à la source. Demandez quelle ligne de vos justificatifs a été utilisée et comment les différentes ressources ont été regroupées. Le DTI ou taux d’effort dépend autant de ce dénominateur que des mensualités.
Pour les revenus variables, la question utile n’est pas seulement « ma prime compte-t-elle ? ». Demandez si elle a été considérée comme récurrente, sur quels documents et avec quelle éventuelle décote prudente. Une prime exceptionnelle, un revenu irrégulier et une rémunération stable ne sont pas interchangeables. Le guide ne fixe pas de pourcentage uniforme de prise en compte pour chaque profession.
Un contrat à durée déterminée ne signifie pas que le revenu est automatiquement nul dans la règle HCSF. De même, un contrat à durée indéterminée ne garantit pas que tout montant présenté sera retenu sans examen. L’établissement apprécie la stabilité des ressources dans son analyse. Pour un indépendant, présentez les documents demandés et distinguez chiffre d’affaires, bénéfice et revenu personnel disponible, plutôt que d’inscrire le chiffre d’affaires comme salaire.
Si vous versez une pension alimentaire, faites préciser son traitement. Elle ne devient pas, par nature, une mensualité de crédit. Certaines charges peuvent affecter le revenu retenu sous les conditions applicables. Pour éviter un double retrait, vérifiez que la même pension n’a pas été déduite du revenu puis ajoutée à tort aux remboursements. Cette clarification est particulièrement utile lorsque plusieurs logiciels produisent des résultats différents.
Investissement locatif : ajouter un revenu prudent, sans soustraire le loyer
Le financement d’un logement destiné à la location n’échappe pas automatiquement au cadre HCSF. Pour les revenus locatifs, la base part du loyer brut avant abattements fiscaux et charges, puis l’établissement applique une décote reflétant le risque locatif. Le texte n’impose pas à toutes les banques un taux unique de 30 %. Le calcul différentiel, qui retire le loyer des remboursements au numérateur, est exclu.
Voici un exemple fictif permettant de repérer l’erreur. Un ménage présente 4 000 euros de revenus mensuels retenus hors location et un loyer brut de 1 000 euros. Pour cette seule illustration, supposons que l’établissement retienne 700 euros après une décote de 30 %. Les revenus utilisés atteignent alors 4 700 euros. Toutes les charges de crédit et assurances exigées représentent 1 680 euros par mois.
Le ratio du scénario constant est 1 680 ÷ 4 700 × 100, soit environ 35,74 %. Soustraire les 700 euros de loyer aux charges puis diviser par 4 000 donnerait 24,5 %. Ce second calcul est beaucoup plus favorable en apparence, mais il ne correspond pas à la méthode HCSF. Le pourcentage de décote de cet exemple reste une hypothèse pédagogique, pas une règle générale.
Pour relire une proposition locative, demandez donc deux informations écrites : le loyer brut pris comme point de départ et le montant retenu après décote. Vérifiez aussi que le prêt du logement loué figure dans les charges lorsqu’il doit y figurer. Le budget réel de l’investissement nécessite ensuite un examen distinct des charges, travaux, périodes sans locataire et impôts ; le taux d’effort ne mesure pas sa rentabilité.
Taux d’effort et reste à vivre : deux tableaux complémentaires
Un ménage peut respecter 35 % tout en jugeant son futur budget trop tendu. Les remboursements ne couvrent pas l’alimentation, les transports, les dépenses de santé, les charges de copropriété ou l’entretien du logement. Certaines dépenses changent précisément au moment de l’achat. Une ancienne facture de location ne décrit donc pas à elle seule les coûts du bien envisagé.
Préparez un second tableau, consacré au budget courant. Partez de vos ressources effectivement disponibles, puis détaillez les prélèvements prévus après l’installation. Indiquez les charges régulières, les dépenses annuelles à provisionner et les postes encore incertains. Ne mélangez pas ce tableau de trésorerie avec celui du ratio prudentiel : leurs objectifs et leurs conventions ne sont pas identiques.
Il n’existe pas dans ce guide de « reste à vivre minimum » universel en euros par adulte ou par enfant. Une telle somme sans contexte serait trompeuse. Le lieu de résidence, les transports, les dépenses déjà engagées et la composition du ménage modifient la situation. Demandez à l’établissement comment il apprécie ce critère, sans interpréter sa réponse comme une garantie de sécurité pour toutes les années suivantes.
Le modèle français de financement présenté par la Banque de France met notamment en perspective l’évaluation de la capacité de remboursement. Pour votre lecture pratique, retenez surtout la distinction entre le ratio du financement et la résistance de votre budget à une dépense imprévue. La valeur estimée du logement ne remplace pas des revenus permettant de payer les échéances.
Les cas particuliers à faire qualifier par écrit
Un prêt relais demande une attention spécifique. Il faut distinguer le traitement du relais lui-même dans le champ de la mesure et celui de ses charges lorsqu’un autre crédit immobilier est étudié. Le remboursement du capital du relais est exclu des charges annuelles prises en compte. L’exclusion de ses intérêts répond à une condition particulière : une quotité de financement inférieure ou égale à 80 %.
Cette quotité rapporte le montant du relais à la valeur du bien mis en vente, nette du capital restant dû sur son éventuel crédit. Écrire seulement « mon relais représente moins de 80 % du prix de vente » peut donc omettre une dette existante. Demandez les trois montants et la valeur de référence retenue. Ne déduisez pas de ce traitement que le relais est gratuit ou que sa durée de portage n’affectera pas votre trésorerie.
Les renégociations, rachats externes et regroupements font également l’objet de précisions de périmètre dans la FAQ officielle. Il est préférable de faire nommer exactement l’opération que vous envisagez plutôt que de réutiliser automatiquement le calcul d’un achat classique. Un changement d’étiquette commerciale ne suffit pas à déterminer la règle applicable.
Pour un montage comprenant plusieurs prêts, conservez une fiche par ligne de financement avec son objet, sa durée, ses dates de remboursement et son assurance. Une simulation synthétique peut masquer une particularité importante. La question à poser est concrète : « Quel traitement avez-vous retenu pour cette ligne, dans les charges annuelles et dans le périmètre de la décision ? »
La flexibilité de 20 % n’est pas un droit personnel à dépasser
La marge de flexibilité porte sur un montant de production bancaire trimestrielle. Ce n’est ni vingt points à ajouter aux 35 %, ni une probabilité de succès de 20 % pour votre dossier. Dans l’enveloppe maximale, au moins 70 % sont réservés à l’acquisition de résidences principales et au moins 30 % à leur acquisition par des primo-accédants. Ces derniers 30 % sont inclus dans les 70 %, pas ajoutés à côté.
Cette organisation ne permet pas de classer des professions qui auraient automatiquement droit à une exception. Une épargne importante, un projet particulier ou une situation stable peuvent faire partie d’une analyse bancaire, mais ne créent pas un droit opposable à l’utilisation de la marge. L’établissement décide s’il souhaite étudier le financement et dans quelles conditions.
Si votre simulation dépasse le seuil, demandez d’abord si les données sont correctes. Un revenu mal reporté ou une assurance comptée deux fois appelle une correction du calcul, pas une demande de dérogation. Si le dépassement demeure, demandez si la proposition est étudiée dans la flexibilité et si une décision formelle a été rendue. Une évocation commerciale de cette possibilité ne vaut pas une offre de prêt.
Le rappel de Bercy sur le crédit immobilier confirme que la banque reste libre de refuser un financement respectant les critères. Ne prenez donc pas un calendrier d’achat irréversible sur la seule base d’un ratio calculé en ligne. Faites distinguer une estimation, une étude de dossier et les documents effectivement émis.
La durée ne corrige pas tout
La limite générale de maturité est de 25 ans. Certaines opérations avec entrée en jouissance décalée permettent une maturité totale allant jusqu’à 27 ans, sous conditions, avec une période d’amortissement ne dépassant pas 25 ans. Il ne s’agit pas d’une autorisation générale d’amortir n’importe quel achat sur 27 ans. Les travaux concernés et leur importance doivent être qualifiés dans le projet.
Pour l’ancien avec travaux entrant dans le dispositif, le seuil de 10 % porte sur le coût total de l’opération. Un pourcentage annoncé sans dénominateur est insuffisant. Demandez le détail du coût retenu et la justification du différé. Dans ce guide consacré au taux d’effort, l’objectif est simplement de ne pas utiliser une durée inapplicable pour présenter un ratio artificiellement plus faible.
Comparer deux durées suppose aussi de comparer les coûts et les échéanciers correspondants. Une mensualité plus petite peut accompagner une période de remboursement plus longue et un coût différent. Le TAEG renseigne le coût global selon ses règles de calcul ; il ne remplace pas le taux d’effort. Regardez les deux indicateurs sans les confondre.
Une liste de documents pour rendre le calcul vérifiable
Rassemblez la simulation datée du nouveau prêt, son échéancier, les informations d’assurance et les tableaux des crédits existants. Ajoutez les justificatifs de revenus utilisés et, en présence de loyers, les éléments sur lesquels repose leur estimation. Ce dossier de travail n’est pas une liste réglementaire exhaustive des pièces qu’une banque peut demander. Il sert à retrouver l’origine des chiffres présentés.
Sur chaque document, notez la version et la date. Si une simulation est remplacée après modification du montant, de l’assurance ou de la durée, archivez l’ancienne séparément. Un calcul réalisé avec le nouveau taux mais l’ancienne assurance peut sembler cohérent tout en décrivant une offre qui n’existe pas. Demandez une synthèse homogène correspondant aux dernières hypothèses discutées.
Vérifiez l’assurance emprunteur à partir de son coût effectivement prévu, et pas uniquement d’un pourcentage commercial isolé. À deux emprunteurs, identifiez les montants affectés à chacun et ceux déjà inclus dans la ligne globale. Conservez les échanges expliquant un écart, afin de ne pas recommencer toute l’analyse au rendez-vous suivant.
Vous pouvez terminer par une page de contrôle : revenu annuel retenu, charges annuelles maximales, année du maximum, ratio calculé, durée totale et points restant à confirmer. Cette page ne remplace aucun document contractuel. Elle rend visibles les hypothèses encore ouvertes et permet de demander une réponse ciblée.
Comparer deux simulations sans mélanger leurs hypothèses
Deux propositions peuvent afficher le même ratio tout en reposant sur des montants différents. Dans un exemple fictif, 1 260 euros de charges pour 3 600 euros de revenus et 1 400 euros pour 4 000 euros donnent tous deux 35 %. Cette égalité ne permet pas de conclure que les deux prêts ont le même coût, la même durée ou les mêmes garanties. Elle ne permet pas non plus de choisir le revenu le plus élevé sans justification.
Présentez les simulations côte à côte en reprenant leurs données d’origine. Commencez par vérifier qu’elles financent le même montant et le même projet. Comparez ensuite les revenus retenus, la période de charges maximales et les assurances incluses. Si une différence provient d’une décote locative, demandez qu’elle soit identifiée comme telle. Si elle provient d’un crédit omis dans une version, faites corriger cette version avant toute comparaison commerciale.
Terminez par les éléments que le ratio ne résume pas : échéancier complet, coût du financement, garanties et conditions de la proposition. Une simulation qui vous semble plus favorable mérite d’être comprise, pas seulement conservée parce que son pourcentage est inférieur. En cas d’hypothèse non expliquée, marquez la ligne « à confirmer » plutôt que de la remplacer par votre propre estimation. Vous obtenez ainsi une comparaison traçable, sans prétendre reconstituer la décision interne du prêteur.
Le message à envoyer pour clarifier une simulation
Voici un modèle rédactionnel à adapter à vos documents : « Bonjour, pour comprendre la simulation datée du [date], pouvez-vous me confirmer le revenu annuel retenu et sa ventilation, les charges de chaque crédit avec les assurances exigées, ainsi que l’année présentant le taux d’effort maximal ? Merci également de préciser les éventuelles décotes sur les revenus et le traitement des prêts différés ou relais. Je souhaite disposer d’un calcul correspondant à cette version complète du financement. »
Si plusieurs points restent sans réponse, numérotez-les plutôt que de demander simplement si « le dossier passe ». Joignez uniquement les références nécessaires au calcul concerné et utilisez le canal sécurisé proposé par votre interlocuteur pour les documents personnels. Relisez ensuite la réponse à côté de l’échéancier, afin de repérer une éventuelle différence de période ou de montant.
L’étape suivante dépend de ce qui manque : compléter un justificatif, demander une simulation cohérente ou faire expliquer une décision. Le rôle de cette grille est de rendre le financement compréhensible. Elle ne sélectionne pas une banque à votre place et ne transforme ni un ratio favorable ni une possibilité de flexibilité en accord de crédit.
Questions fréquentes
Les 35 % garantissent-ils un accord de prêt ?
L’assurance emprunteur entre-t-elle dans les 35 % ?
Faut-il utiliser la première mensualité pour calculer le taux ?
Peut-on retirer les loyers des remboursements ?
La flexibilité de 20 % donne-t-elle droit à une dérogation ?
Un prêt sur 27 ans est-il toujours possible ?
Que demander si deux simulations affichent des ratios différents ?
Sources et lecture du guide
4 références indiquées pour ce contenu. Date éditoriale : 11 septembre 2026.
Signature : Rédaction Crédit Immo Conseil. Information générale, sans étude personnalisée de financement.
Consultez la politique éditoriale ou signalez une correction.
À lire aussi
- Crédit immobilier
Crédit immo indépendant 2026 : banques, revenus, apport
Crédit immobilier pour indépendant ou TNS en 2026 : revenus retenus par les banques, ancienneté exigée, apport renforcé, normes HCSF et méthode pour faire accepter son dossier de
7 août 2026 - Crédit immobilier
Rachat de crédit immobilier 2026 : coûts et gains réels
Rachat de crédit immobilier 2026 : méthode en 4 étapes pour calculer l'économie réelle, repérer les frais cachés (IRA, mainlevée, garantie) et arbitrer entre rachat externe et
22 juillet 2026 - Crédit immobilier
Résident UE 2026 : acheter en France sans nationalité, banques qui suivent
Résident UE non français 2026 : acheter en France, obtenir un crédit immobilier, choisir sa banque. Justificatifs, apport HCSF, revenus en euros et en devises.
9 juillet 2026